Domain seggen.de kaufen?
Wir ziehen mit dem Projekt
seggen.de um.
Sind Sie am Kauf der Domain
seggen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seggen.de kaufen?
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **

Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
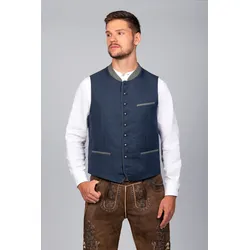
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **

Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
Wie muss man bei Erbpacht Grunderwerbsteuer zahlen?
Bei Erbpacht muss man in der Regel keine Grunderwerbsteuer zahlen, da bei Erbpacht nur das Erbbaurecht und nicht das Grundstück selbst übertragen wird. Die Grunderwerbsteuer fällt nur an, wenn zusätzlich zum Erbbaurecht auch das Grundstück selbst übertragen wird. In diesem Fall wird die Grunderwerbsteuer auf den Wert des Grundstücks berechnet. Es ist wichtig, die genauen Regelungen zur Grunderwerbsteuer in Bezug auf Erbpacht im jeweiligen Bundesland zu prüfen, da es hier regionale Unterschiede geben kann. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder Notar zu konsultieren. **
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
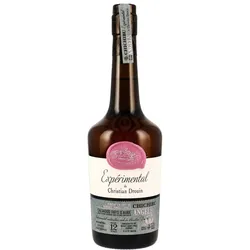
Christian Drouin Expérimental des Christian Drouin - 12 Jahre -...Der Chichibu Angels ist Teil der Experimental-Reihe von Christian Drouin. Er besteht aus Calvados Pays d’Auge, der 12 Jahre reifen durfte und anschließend für 4 bis 10 Monate in insgesamt fünf ausgesuchten Ex-Chichibu-Whiskyfässern lag. Diese exklusive Zusammenarbeit verbindet handwerkliche Perfektion aus der Normandie mit der filigranen Eleganz japanischen Whiskyholzes. Abgefüllt als Small Batch #11, präsentiert sich dieser Calvados bei einem Alkoholgehalt von 45,3% Vol., limitiert auf knapp über 2.000 Flaschen.85,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Künstliche Pflanze Cyperus longus Gras, Kunststofftopf, Höhe 2100 mm kaiserkraftKünstliche Pflanze Cyperus longus Gras, Kunststofftopf, Höhe 2100 mm. Höhe = 2100 mm. Behältnis = Kunststofftopf. Behälterfarbe = schwarz. Behälterhöhe = 205 mm. Behälterlänge = 255 mm. Behälterbreite = 255 mm. Durchmesser Behältnis = 255 mm. Blattfarbe = grün. Material = Kunststoff. Produkttyp = Gräser/Farne/Kakteen. Zolltarifnummer = 67021000. Herkunftsland = CHN. Bruttogewicht = 8 kg. Gewicht = 6 kg. Optimal für eine natürliche Raumtrennung. Faszinierende Deko für jedes Gewerbe. Pflegeleicht und standortunabhängig. Das Deko-Gras Cyperus longus mit seiner tollen Höhe und den wunderschönen Blüten bringt einen Hauch von Natur in Ihre Geschäfts- und Empfangsräume. Geliefert im Kunststofftopf mit den Maßen Ø19,5 x 17 cm ist diese Kunstpflanze kompakt und platzsparend sowie ideal geeignet für einen natürlichen Sichtschutz oder eine Raumtrennung. Das Gras wurde mit Liebe zum Detail der Natur nachempfunden, um ein authentisches und lebendiges Aussehen zu gewährleisten. Der immer frische Farbton fügt sich harmonisch in jede Einrichtung ein und schafft eine beruhigende Atmosphäre. Dieses schöne Kunstgras ist eine pflegeleichte und dauerhafte Möglichkeit, Ihre Räume zu begrünen und eine natürliche Atmosphäre zu schaffen. Lassen Sie sich von der Schönheit und Eleganz des künstlichen Grasbusches Cyperus longus verzaubern.224,91 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
-
Wie muss man bei Erbpacht Grunderwerbsteuer zahlen?
Bei Erbpacht muss man in der Regel keine Grunderwerbsteuer zahlen, da bei Erbpacht nur das Erbbaurecht und nicht das Grundstück selbst übertragen wird. Die Grunderwerbsteuer fällt nur an, wenn zusätzlich zum Erbbaurecht auch das Grundstück selbst übertragen wird. In diesem Fall wird die Grunderwerbsteuer auf den Wert des Grundstücks berechnet. Es ist wichtig, die genauen Regelungen zur Grunderwerbsteuer in Bezug auf Erbpacht im jeweiligen Bundesland zu prüfen, da es hier regionale Unterschiede geben kann. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder Notar zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.